A cura di Mattia Muratori
Introduzione e Quadro Normativo
Negli ultimi anni la rendicontazione ESG (Environmental, Social, Governance) è passata da attività volontaria di poche grandi imprese lungimiranti a processo strategico, regolamentato e obbligatorio anche per molte PMI che seppur non obbligate per aspetti dimensionali, si ritrovano coinvolte in quanto fornitori di filiera. Oggi non si può più sottovalutare l’importanza della rendicontazione non finanziaria e non solo per l’obbligo normativo derivato ma soprattutto per il suo impatto collaterale e commerciale che potrebbe riguardare anche chi non è ancora “costretto dalla legge” ma di fatto è “costretto dal mercato”.
Ricapitoliamo brevemente il contesto storico-normativo.
Sebbene la nascita del concetto di CSR (Corporate Social Responsibility) sia riferibile agli anni ’50 (Bowen) e si sia sviluppato accademicamente negli anni ‘70 e ’80 (Carroll e Frederick), è solo a seguito di vari disastri ambientali e scandali che si sono definiti degli sviluppi concreti per le imprese in tale direzione, da fine anni ’90. In particolate nel 1997 fu istituito il GRI (Global Reporting Initiative), gettando le prime basi per la standardizzazione dei report non finanziari, su base volontaria e utilizzabile da aziende di ogni dimensione e settore.
Il 2011 è l’anno in cui negli USA nascono le linee guida SASB (Sustainability Accounting Standards Board) finalizzate ad aiutare le aziende nella comunicazione agli investitori di rischi e opportunità legati ai fattori ESG. La caratteristica principale è la loro specificità settoriale (riguardano 77 diversi settori industriali, concentrandosi solo su quelle tematiche di sostenibilità che hanno un impatto concreto sulla performance finanziaria dell’impresa, la cosiddetta materialità finanziaria).
Nel 2014 iniziano i primi obblighi normativi per le grandi imprese, con la Direttiva UE 2014/95 nota come NFRD (Non-Financial Reporting Directive) obbligando a pubblicare report periodici ESG.
A Settembre 2015 l’Assemblea Generale delle Nazioni Unite (ONU) adotta i 17 SDG (Sustainable Development Goals), impegnando la comunità internazionale verso la definizione di un quadro comune per affrontare le principali sfide globali.
Con il Regolamento UE 2019/2088 SFRD (Sustainable Finance Disclosure Regulation), nasce l’obbligo per gli operatori finanziari di dichiarare come integrano i rischi di sostenibilità nei loro processi, introducendo la classificazione dei prodotti finanziari.
Dal 2022 la CSRD (Corporate Sustainability Reporting Directive), estende gli obblighi di rendicontazione a un numero molto maggiore di imprese e introduce il principio della doppia materialità, secondo cui l’azienda deve rendicontare sia l’impatto dei fattori ESG sulle proprie performance economiche-finanziarie (materialità finanziaria), sia l’impatto delle proprie attività su ambiente e società (materialità d’impatto).
Nell’anno seguente la CSRD si sviluppa grazie a EFRAG (European Financial Reporting Advisory), fornendo uno strumento pratico (e obbligatorio) di applicazione, ossia gli ESRS (European Sustainability Reporting Standards), destinati alle grandi imprese e ai soggetti CSRD. Gli ESRS definiscono gli indicatori e le informazioni (soggette ad assurance da parte di revisori indipendenti) da comunicare in modo standardizzato, rendendo essenziale la presenza di dati tracciabili e documentati. Nascono quindi 2 standard trasversali per tutti i settori (riguardano concetti fondamentali e info su governance, strategia, impatti, rischi e opportunità) e 10 standard tematici (Ambiente, E 1-5: Cambiamento climatico, Inquinamento, Risorse idriche e marine, Biodiversità ed ecosistemi, Uso delle risorse ed economia circolare; Sociale, S 1-4: Forza lavoro propria, Lavoratori nella catena del valore, Comunità interessate, Consumatori e utenti finali; Governance, G 1: Condotta delle imprese).
Nel 2024 EFRAG dà vita a VSME (Voluntary Sustainability Reporting Standard), uno standard di natura volontaria, destinata questa volta alle imprese non quotate (Micro, Piccole e Medie) e in generale alle aziende non soggette alla CSRD. Esso è composto da due moduli: il Basic Module pensato per fornire un set semplificato di indicatori e requisiti, per imprese di dimensioni ridotte (contiene Informazioni generali B1-B2; Metriche ambientali B3-B7; Metriche sociali B8-B10; Metriche di governance B11) e il Comprehensive Module, più dettagliato con l’aggiunta di ulteriori metriche (C1-C9) il quale è destinato a PMI con maggiore capacità di gestione della rendicontazione.
La Direttiva UE 2024/1760 CSDDD (Corporate Sustainability Due Diligence Directive) impone alle grandi imprese di mitigare e prevenire gli impatti negativi sui diritti umani e sull’ambiente lungo tutta la loro catena del valore (fornitori inclusi).
Recentemente, la Direttiva UE 2026/470, nota come Pacchetto Omnibus I, ha ridisegnato i confini dei soggetti obbligati (restringendolo significativamente rispetto a ciò che era stato previsto dalla CSRD) e obbligando solo le imprese con ricavi netti di 450+ milioni di euro e 1.000+ dipendenti.
Alla luce di ciò, le autorità europee sottolineano che la qualità del Reporting dipende dalla capacità delle imprese di disporre di sistemi informativi adeguati e processi di controllo strutturati. Questo rende la digitalizzazione non un’opzione tecnologica, ma una componente della governance aziendale. Tuttavia, per molte organizzazioni il problema non consta tanto nel produrre il documento finale, quanto raccogliere, validare e consolidare i dati provenienti da funzioni aziendali diverse: ambiente, risorse umane, acquisti, produzione, logistica e finanza. In numerosi casi tali dati sono ancora gestiti tramite fogli Excel, scambi di e‑mail e controlli manuali, con rischi elevati di errore, duplicazioni e mancanza di tracciabilità.
In questo contesto, l’automazione della rendicontazione ESG rappresenta un passaggio necessario per garantire conformità normativa, qualità del dato e riduzione dei tempi di reporting. La digitalizzazione consente infatti di trasformare un esercizio annuale complesso in un processo continuo di raccolta e monitoraggio delle performance di sostenibilità.
Cos’è la Rendicontazione ESG? Bilancio di Sostenibilità e Report Integrato
Questi due strumenti di rendicontazione condividono alcuni elementi e grazie alla CSRD tendono a convergere. Essi hanno però finalità, struttura e destinatari differenti.
Bilancio di Sostenibilità
È un documento con cui un’organizzazione comunica in modo trasparente gli impatti economici, ambientali e sociali delle proprie attività. L’obiettivo principale è informare gli stakeholder (clienti, investitori, dipendenti, fornitori, istituzioni e comunità locali) sulle politiche adottate, sui risultati raggiunti e sugli obiettivi futuri in materia di sostenibilità. In passato era prevalentemente volontario e veniva spesso redatto secondo i GRI Standards ma oggi diviene obbligatorio per i soggetti alla CSRD e la rendicontazione deve seguire gli ESRS.
Sebbene ogni organizzazione possa personalizzarne l’impostazione, un Bilancio di Sostenibilità è generalmente composto secondo la seguente struttura:
1) Lettera agli Stakeholder (l’introduzione del management che presenta la visione aziendale e l’impegno verso la sostenibilità, informando su strategia aziendale; risultati principali; obiettivi futuri; messaggi rivolti agli stakeholder).
2) Profilo Aziendale (descrive l’organizzazione per contestualizzare i dati che verranno presentati nelle sezioni successive: attività svolte; mercati serviti; sedi operative; modello di business; struttura societaria; principali dati economici).
3) Governance (impostazione del governo societario e della sua parte ESG: organi responsabili; ruolo del Consiglio di amministrazione; Sustainability Manager; politiche aziendali; codice etico; sistemi di controllo interno; gestione dei rischi ESG; whistleblowing; cybersecurity; compliance; gestione dei fornitori).
4) Analisi di Materialità (una delle sezioni più importanti: Individuazione dei temi realmente rilevanti per l’impresa e doppia materialità).
5) Performance Ambientali (questa è solitamente la sezione più corposa: consumi energetici; emissioni di CO₂ con Scope 1, 2 e 3; consumi idrici; produzione di rifiuti; riciclo; economia circolare; biodiversità; cambiamento climatico. Per ogni indicatore vengono riportati: valore corrente; confronto con gli anni precedenti; target futuri; commento dei risultati).
6) Performance Sociali (informazioni relative alle persone: numero dipendenti; formazione; salute e sicurezza; diversity & inclusion; welfare; turnover; relazioni sindacali; coinvolgimento della comunità).
7) Indicatori e KPI (una sezione quantitativa che riporta tutti gli indicatori ESG previsti dagli standard adottati e normalmente organizzati in tabelle).
8) Obiettivi Futuri (descrive: piano di miglioramento; target ambientali; investimenti; iniziative previste).
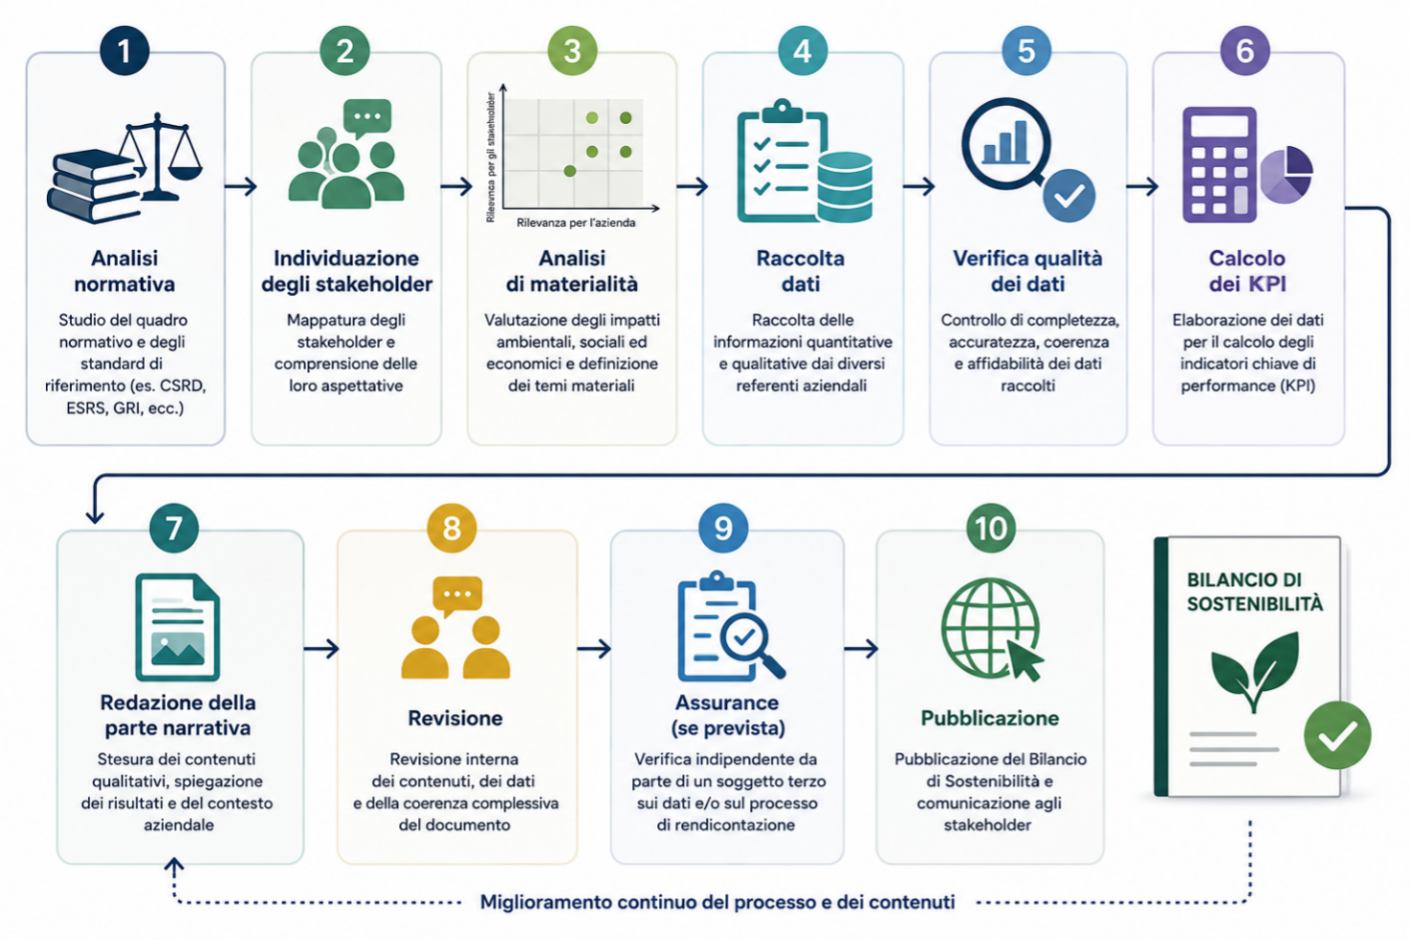
Quindi i passaggi per costruire un Bilancio di Sostenibilità solitamente seguono questo processo:
Report Integrato
Questo documento nasce dall’International Integrated Reporting Framework (oggi gestito dalla IFRS Foundation). L’obiettivo è spiegare come l’azienda crea valore nel breve, medio e lungo periodo, utilizzando le risorse a sua disposizione. Il concetto centrale è che il valore non dipende esclusivamente dal capitale finanziario, ma anche da altre forme di capitale che l’impresa utilizza. Si distinguono quindi sei categorie di Capitale.
- Finanziario (risorse finanziarie)
- Produttivo (impianti e infrastrutture)
- Intellettuale (brevetti e know-how)
- Umano (persone e competenze)
- Sociale (relazioni, reputazione e stakeholders)
- Naturale (risorse ambientali)
Ecco quindi la tipica struttura del Report Integrato:
- Contesto esterno (scenario economico, mercato, trend, rischi).
- Governance (come viene selezionata la strategia)
- Modello di business (parte fondamentale che mostra: Input → Attività → Output → Outcome → Creazione di valore)
- Strategia vera e propria (obiettivi, piano industriale o suoi estratti, investimenti).
- Rischi e opportunità (economici, ambientali, normativi, tecnologici, sociali).
- Performance (economiche; finanziarie; operative; ESG).
- Prospettive future (come l’impresa intende creare valore).
Dunque, per costruire un Report Integrato solitamente si segue questo processo (per sua natura più strategico rispetto al Bilancio di Sostenibilità):
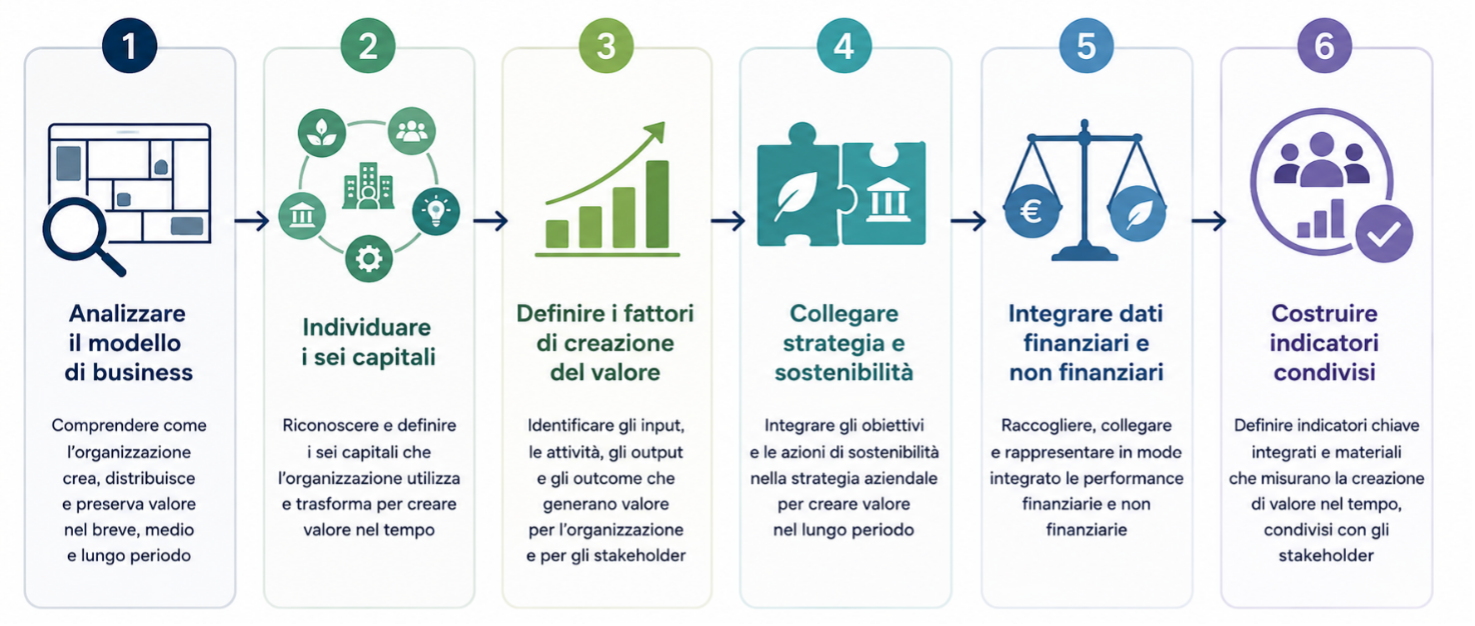
Tabella riepilogativa degli aspetti comuni e differenze delle rendicontazioni:
| Documento | Bilancio di Sostenibilità | Report Integrato |
| Obiettivo | Rendicontare le performance ESG | Spiegare come l’impresa crea valore nel tempo |
| Focus | Ambiente, sociale e governance | Strategia, performance economiche e sostenibilità |
| Visione temporale | Annuale | Breve, medio e lungo periodo |
| Destinatari principali | Stakeholder | Investitori, stakeholder e management |
| Standard di riferimento | ESRS (e storicamente GRI) | International Integrated Reporting Framework (IFRS Foundation) |
| Informazioni economiche | Solo se rilevanti ai fini ESG | Integrate con quelle di sostenibilità |
| Modello di business | Descritto sinteticamente | Centrale nell’intero documento |
| Analisi dei rischi | Principalmente rischi ESG | Rischi economici, finanziari, ESG e strategici |
| Indicatori | KPI ambientali, sociali e di governance | KPI finanziari e non finanziari collegati alla strategia |
| Messaggio principale | “Come gestiamo la sostenibilità” | “Come creiamo valore sostenibile nel tempo” |
Quindi quale dei due documenti usare?
Con l’entrata in vigore della CSRD, molte imprese oggi non redigono più un Bilancio di Sostenibilità separato ma inseriscono la Dichiarazione di Sostenibilità all’interno della Relazione sulla Gestione, secondo gli ESRS. Questo approccio avvicina la rendicontazione europea alla logica del Report Integrato: i dati ESG, quindi, non sono più un allegato o un documento autonomo, ma diventano parte integrante del racconto delle performance aziendali, della strategia, della gestione dei rischi e della creazione di valore.
Se ne evince che un moderno sistema di rendicontazione dovrebbe essere progettato in modo da alimentare un’unica base dati ESG, dalla quale derivano sia gli indicatori richiesti dagli ESRS sia le analisi strategiche e finanziarie. È proprio qui che l’automazione e la digitalizzazione dei processi di raccolta, validazione e consolidamento dei dati diventano determinanti, consentendo di evitare duplicazioni e garantendo la qualità delle informazioni per produrre report coerenti, tracciabili e pronti per la revisione esterna.
Automatizzare la Rendicontazione
Uno dei temi più annosi e spesso ribaditi in AICIM è la mancanza di organizzazione e il non utilizzo dei giusti strumenti. Purtroppo ancora oggi molte aziende (anche Medie-Grandi) non hanno avviato un percorso di digitalizzazione significativo e utilizzano perciò strumenti sparsi e non compatibili tra loro.
In tema di rendicontazione ESG, ciò origina una serie di problematiche tra cui: dati ambientali estratti manualmente da contatori o report energetici; indicatori sociali raccolti da sistemi HR differenti; informazioni sui fornitori richieste tramite questionari inviati via e‑mail; versioni multiple dello stesso file Excel; assenza di controlli automatici di coerenza; difficoltà nel ricostruire chi ha modificato un dato e quando. Queste criticità diventano rilevanti soprattutto in fase di Assurance.
Il consiglio primario è quindi quello di avvalersi di figure che possano indirizzare gli investimenti nella giusta direzione e creare un sistema integrato per la rendicontazione, selezionando gli strumenti adeguati all’azienda, in relazione al suo contesto e dimensione per confezionare un sistema unico per la base dati (automatizzando l’estrazione e riclassificazione dati). Per fare ciò si può scegliere ad esempio un ERP (Enterprise Resource Planning) o altro software che sia ben predisposto per la rendicontazione non finanziaria.
I passaggi per una Rendicontazione efficace
- Creare una Governance del dato ESG: la tecnologia da sola non basta.
Senza una impostazione formale, l’automazione rischia di digitalizzare un processo già inefficiente. Il primo passo è quindi definire le fonti di dati e valutare qualità e frequenza di aggiornamento.
È fondamentale formalizzare chi è responsabile di ogni indicatore. Creare una configurazione minima efficace significa dotarsi di una serie di figure/competenze nelle varie funzioni aziendali (da comprendere anche se ha senso internalizzare queste risorse assumendole in azienda o se avvalersi di un consulente esterno):
- Sustainability, coordina il processo e valida gli indicatori
- IT, gestisce integrazioni e sicurezza dei dati
- HR, fornisce dati sociali e di formazione
- Procurement, raccoglie informazioni ESG dei fornitori
- Operation/HSE, fornisce consumi energetici, emissioni e rifiuti
- Finance, collega dati ESG e dati economici
- Centralizzare i dati: tutti i dati ESG devono confluire in un repository centralizzato.
Fonti da integrare: ERP (dati economici e di acquisto); Sistemi HR (dipendenti, turnover, formazione, diversity); Sistemi energetici / IoT (consumi elettrici, gas, acqua); Software HSE (incidenti, emissioni, rifiuti); Portali fornitori (questionari ESG e certificazioni).
- Automatizzare la raccolta dei dati: qui risiede il maggior risparmio di tempo, individuare i processi manuali più critici e capire quali sono automatizzabili, estraendo dai vari sistemi i dati grezzi per poi ottenere automaticamente i consumi energetici dai contatori. Oggigiorno grazie a impianti industriali 4.0-5.0 e alla diffusione dell’IoT, si riescono ad automatizzare le rilevazioni in modo molto più semplice di un tempo. Di seguito si possono calcolare le emissioni Scope 2 con i fattori di conversione aggiornati; inviare una richiesta di verifica al responsabile HSE; registrare l’approvazione con data, ora e utente; aggiornare la dashboard ESG in tempo reale.
- Implementare Controlli di qualità automatici: la qualità del dato è l’aspetto più importante in ottica CSRD ed è allora necessario creare controlli automatici e audit trail per assicurare l’integrità e tracciabilità. Si creano regole di controllo e si esegue monitoraggio su: valori mancanti; unità di misura incoerenti; variazioni anomale rispetto all’anno precedente; dati duplicati; indicatori fuori soglia (es: se il consumo di energia di uno stabilimento aumenta del 30% rispetto al mese precedente, il sistema deve generare automaticamente un alert e richiedere una verifica prima della validazione).
- Creare Dashboard ESG in tempo reale e differenziate per livello decisionale, ottenendo una visualizzazione complessiva ed esplodibile di dati come: consumi energetici; emissioni CO₂; rifiuti prodotti; incidenti sul lavoro; stato di compilazione dei dati, ecc. Lo scopo è poter analizzare l’andamento dei KPI rispetto ai target; confronto con budget e piano industriale; esposizione ai rischi climatici; performance dei fornitori strategici; indicatori richiesti dagli ESRS. Per la data visualization anche strumenti comuni come Power BI e Tableau sono di ottimo supporto.
Uso dell’AI per la Rendicontazione ESG
Si aggiunge inoltre che negli ultimi anni si sta diffondendo largamente l’uso di AI per l’analisi dati in generale e nell’ambito ESG vi possono essere applicazioni impattanti, come lo sviluppo di agenti per:
- Analisi delle anomalie (tramite machine learning si possono individuare pattern anomali nei consumi energetici o nelle emissioni).
- Classificazione documentale (l’AI può leggere certificazioni dei fornitori, report ambientali e policy interne, estraendo automaticamente le informazioni rilevanti).
- Supporto alla redazione (i modelli linguistici possono aiutare a generare bozze delle sezioni narrative; uniformare il linguaggio del report; verificare la coerenza terminologica con gli ESRS).
È però necessario mantenere un processo di revisione umana e conservare evidenza delle fonti utilizzate.
Ma quindi automatizzando quanto si può migliorare l’efficienza?
Esperienze empiriche di digitalizzazione ESG rivelano miglioramenti di questo tipo: tempo di raccolta dati (50 – 70% in meno); errori manuali (60% – 80% in meno); tempo di preparazione del report (da settimane a pochi giorni); tracciabilità delle modifiche (fino al 100%); disponibilità KPI (da annuale a mensile/giornaliera).
Conclusioni
La rendicontazione ESG sta entrando in una nuova fase. Spesso in passato anche grandi colossi insospettabili sono stati coinvolti in problematiche di greenwashing con pesanti ricadute reputazionali. Le imprese oggi non devono più soltanto comunicare iniziative di sostenibilità ma dimostrare con dati affidabili, verificabili e tempestivi come gestiscono i rischi e le opportunità ESG.
La rendicontazione non finanziaria deve essere vista non come un progetto annuale ma come un processo continuo.
L’impostazione di un serio sistema di controllo e l’automazione della rendicontazione rappresenta un investimento strategico. L’integrazione con ERP e sistemi operativi, i workflow digitali e le dashboard in tempo reale consentono di ridurre errori e tempi di elaborazione, migliorare la qualità delle informazioni e affrontare con maggiore sicurezza gli obblighi previsti.
Non dobbiamo però spaventarci! Per le PMI spesso è consigliabile iniziare con strumenti già disponibili nell’ecosistema aziendale, concentrandosi su un numero limitato di KPI prioritari e gradualmente valutare piattaforme ESG dedicate, capaci di gestire in modo integrato dati ambientali, sociali e di governance lungo l’intera catena del valore.
Ovviamente è auspicabile l’aiuto di un Consulente Esperto che abbia una visione ampia del contesto e possa supportare l’Imprenditore nel costruire tutto ciò.
L’obiettivo finale non è semplicemente produrre un Bilancio di Sostenibilità o un Report Integrato più velocemente ma costruire un’infrastruttura digitale della sostenibilità, capace di supportare le decisioni manageriali, il dialogo con gli stakeholder e la creazione di valore nel lungo periodo.